費用・お金 | 両替・お金の持ち方
ペソへの両替とお金の持ち方|現金・カード・デビットの使い分け
結論から言うと、おすすめの基本形は「到着直後の分だけ空港か日本で少額を用意し、まとまった両替は現地の市内の両替所で、日常の支払いは現金とカードを使い分ける」です。日本国内でのペソ両替はレートが不利な傾向があり、全額を日本で替えて行くのは割に合いません。この記事では、手段ごとの比較軸と、失敗しないお金の配分を解説します。
この記事でわかること
- まず前提|セブ留学は「現金が要る場面」が多い
- 手段の比較|レート・手間・安全性の3軸で見る
- レートの差は、金額にするとどれくらいか
- お金の配分の目安(4週間の場合)
目次
まず前提|セブ留学は「現金が要る場面」が多い
学校への現地費用(SSPなど)の支払い、ローカル食堂、ジプニーやトライシクルなどの交通、屋台や小さな商店は、基本的にペソ現金です。一方で、ショッピングモール内の店舗やレストランではクレジットカードが使えます。「カード社会」を前提にすると現金不足で困る場面が出るため、現金とカードの併用が前提になります。
ペソの紙幣と硬貨
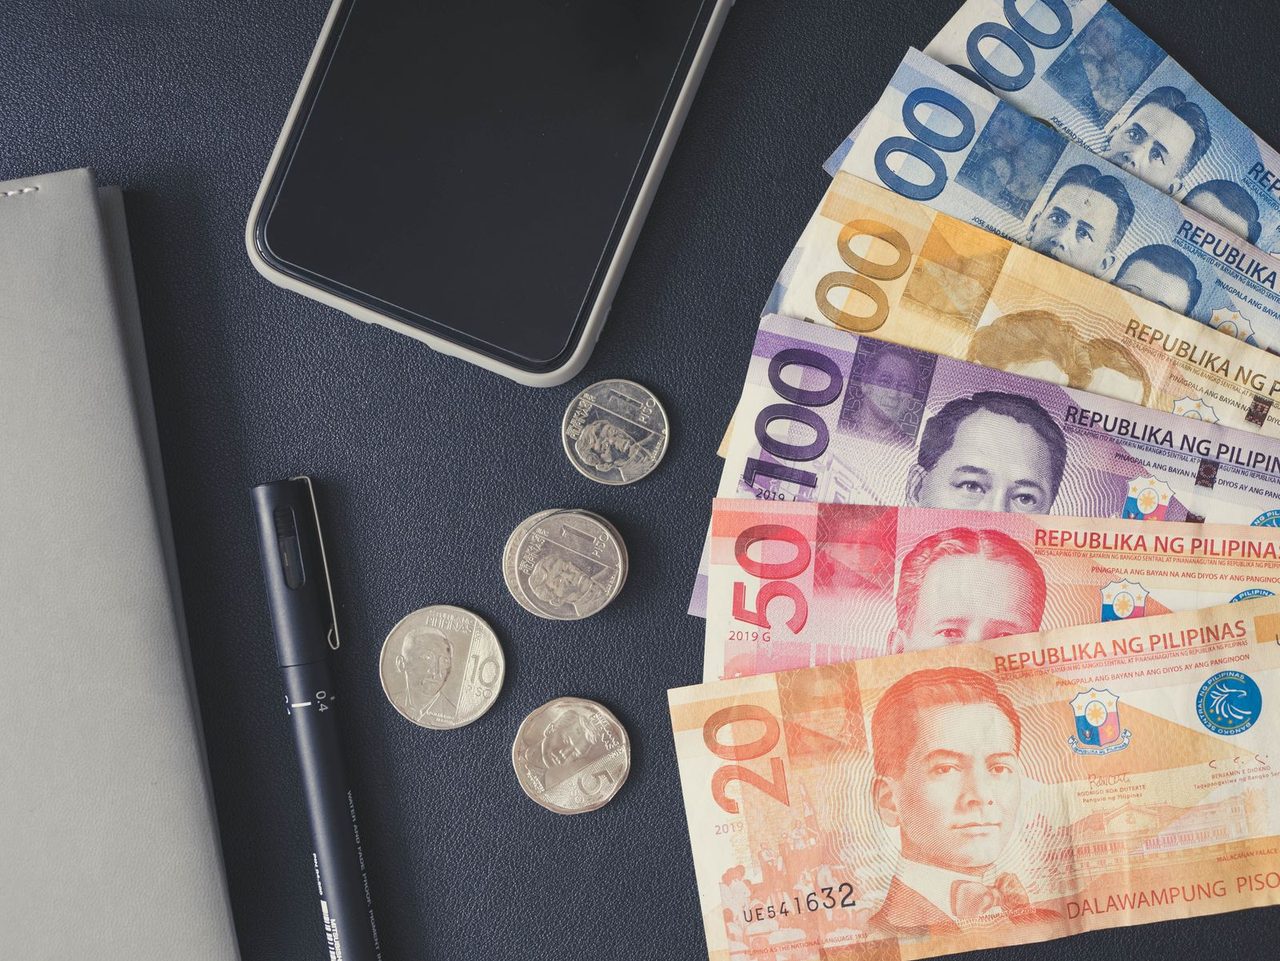
フィリピンの通貨はフィリピンペソ(PHP)です。紙幣は20・50・100・200・500・1,000ペソの6種類で、20ペソは硬貨も流通しています。硬貨は1・5・10ペソが日常の支払いでよく使われます。支払いの中心になるのは50〜500ペソの紙幣で、1,000ペソ札は小さな店や交通機関ではお釣りの都合で断られることがあります。両替のときに小さい額面を混ぜてもらう工夫は、後述の「お金の配分の目安」で解説します。
手段の比較|レート・手間・安全性の3軸で見る
| 手段 | レート | 手間 | 向いている用途 |
|---|---|---|---|
| 日本の空港・銀行で両替 | 不利な傾向 | 出発前に完結 | 到着直後の最小限 |
| 現地の空港で両替 | 市内より劣ることが多い | 到着後すぐ | 初日分のみ |
| 市内の両替所(モール内など) | 最も良い傾向 | 現地で一度行く | まとまった両替の本命 |
| クレジットカード | カード会社のレート+手数料 | その場で完結 | 大きな支払い・予備 |
| デビット/フィンテックカード | 中値に近いレートを掲げるサービスもある | ATMに行く | 追加の現金引き出し |
日本の空港・銀行で両替
出発前に手元にペソがある安心感はありますが、レートは最も不利な傾向です。到着直後の交通費など、最小限にとどめるのが無難です。
現地の空港で両替
到着後すぐ現金が手に入る利便性はありますが、市内の両替所よりレートが劣る場合が多いです。セブの空港では特にレート差が出やすいとされるため、全額ではなく初日分だけにしてください。
市内の両替所(モール内など)
レートは最も良い傾向で、まとまった両替の本命です。大型ショッピングモール内の両替所は安全性も比較的高いとされます。パスポートの提示を求められる場合があるため、両替時は携帯してください。学校から案内される両替所を使うのも確実です。
クレジットカード
モール内の店舗・レストラン・ホテルで使えます。ただし海外利用では為替レートにカード会社の事務手数料が上乗せされるのが一般的です。現金の代わりではなく、「大きな支払い用」と位置づけるのが適切です。
デビットカード/Wiseなどのフィンテックカード
現地ATMで日本の口座やアカウントからペソを引き出せる手段です。Wiseなどは市場の中値に近いレートを掲げており、両替所に行く手間も省けます。一方で、ATM側の利用手数料が別途かかる場合があること、カード発行まで時間がかかるサービスもあるため出発直前の準備には向きません。「両替所+デビット」の併用が現実解です。
レートの差は、金額にするとどれくらいか
仮の計算例です。10万円を両替する際、実効レートに3%の差があれば、手元に残る金額は約3,000円分変わります。現地諸費用(数万円)と生活費(月数万円)を合わせると、留学全体で両替する総額は決して小さくありません。「どこで替えるか」は、数千円〜1万円単位の節約に直結する判断です。
留学全体の両替総額ごとに、レート差が金額にするとどうなるかを試算すると、次のようになります(あくまで仮の計算例です)。
| 両替する総額 | レート差1% | レート差3% | レート差5% |
|---|---|---|---|
| 5万円 | 約500円 | 約1,500円 | 約2,500円 |
| 15万円 | 約1,500円 | 約4,500円 | 約7,500円 |
| 30万円 | 約3,000円 | 約9,000円 | 約15,000円 |
長期留学で両替総額が大きくなるほど、「空港で全額替える」ことの損失も比例して大きくなります。逆に短期なら差額は限定的で、利便性を優先しても大きな損にはなりません。期間の長さで判断の重みが変わる点がポイントです。
お金の配分の目安(4週間の場合)
- 到着日まで:空港両替か日本での用意で、初日〜数日分(交通費・食事・SIMなど)の少額
- 到着後の最初の平日:市内の両替所で、学校への現地費用分+当面の生活費分をまとめて両替
- 日常:現金は1週間分を目安に持ち歩き、残りは寮の安全な場所に分散保管
- 予備:カード(クレジット+デビットの2枚体制)を現金とは別に持つ
学校への現地費用は到着初日に請求されることが多いため、「到着後にまとめて両替する分」に諸費用分が含まれているか、必ず確認してください。
紙幣の額面の工夫
両替の際は、受け取る紙幣の額面にも気を配ってください。
- 1,000ペソ札だけだと、小さな店や交通で「お釣りがない」と断られることがある
- 100ペソ札・50ペソ札を一定数混ぜてもらうと、日常の支払いが滑らかになる
- 両替所では、その場で金額と枚数を確認してから離れるのが基本
額面の希望は両替時に伝えることが一般的です。特に到着直後の分は、小さい額面の比率を高めにしておくと困りません。
ATMでの引き出しで損をしない考え方
デビットカードやフィンテックカードでATMから引き出す場合、確認すべきは「1回あたりの手数料」と「引き出し上限」の2点です。
- 手数料が1回ごとに固定でかかる仕組みなら、少額を何度も引き出すほど損になる。週単位など、まとめて引き出す方が合理的
- 逆に、まとめて引き出すと大金を持ち歩くリスクが上がる。寮に戻ったら分けて保管する前提で金額を決める
- ATMやカード側のレート表示が「現地通貨で決済するか」を聞いてくる場合がある。自国通貨(円)での決済を選ぶと不利なレートが適用されやすいため、原則としてペソ建てを選ぶ
この「ペソ建てで払う」は、カード決済全般に共通する注意点です。レストランやホテルでカードを出す際も、円建ての提示があれば断ってペソ建てにしてください。
トラブル時の対応|カードが使えなくなったら
現地で支払い手段を失うことは、それ自体が大きなリスクです。予防と対応を分けて考えてください。
予防
- カードは2枚以上、別々の場所に分けて保管する
- カード会社の海外利用の連絡先(紛失・停止の窓口)を、スマホと紙の両方に控える
- 現金は全額を財布に入れず、寮の保管分と分ける
実際に止まった・なくしたときの順序
- まず予備のカードと手元の現金で当面をまかなう
- カード会社に連絡して利用停止と再発行の手続きを確認する
- 学校のスタッフに状況を伝え、現地費用の支払い期限などに影響が出る場合は先に相談する
- 追加の現金が必要なら、フィンテックの送金・引き出し手段など代替ルートを検討する
慌てる前に「予備の手段が1つ残っているか」が分かれ目です。2枚体制はそのための保険です。
余ったペソの扱い|帰国時に慌てないために
ペソを日本に持ち帰っても、再両替のレートは不利で、そもそも買い取りに対応していない窓口もあります。対策は「帰国週に使い切る計画」に尽きます。
- 最後の両替は、帰国日までの生活費+空港までの交通費+予備に絞る
- デポジットの返金がペソで戻る学校では、その分を最後の週の支出に回す
- まとまった額が残りそうなら、お土産などの買い物は帰国週に寄せる
よくある失敗パターン
- 空港で全額を両替して、レート差で損をした
- 日本で全額替えて行き、大金を持ち歩くリスクを負った
- カードを1枚しか持たず、利用停止や紛失で支払い手段を失った
- 1,000ペソ札しかなく、小さな店や交通で支払いに困った(両替時に小さい額面を混ぜてもらうと回避できる)
- ATMの手数料を見ずに少額を何度も引き出し、手数料が積み上がった
よくある質問
Q. 日本でペソに替えて行くのは全くダメですか
全額はおすすめしませんが、到着直後の交通費と初日の食事分など、最小限を日本か空港で用意しておくのは合理的です。まとまった額は市内の両替所で替える、という配分が基本です。
Q. クレジットカードはどのくらい使えますか
モール内の店舗・レストラン・ホテルなどでは使える場面が多いですが、ローカル食堂・市場・交通・学校への現地費用は現金が基本です。「使える場所もある」ではなく「現金が前提、一部でカードも可」と捉えてください。
Q. 両替所では何が必要ですか
パスポートの提示を求められる場合があります。両替時はパスポートを携帯し、その場で金額を確認してください。学校が案内する両替所を使うのも確実な方法です。
Q. 現金を持ち歩くのが不安です。どう管理すべきですか
持ち歩くのは1週間分を目安にし、残りは寮の安全な場所に分散保管してください。予備としてカードを2枚体制にし、現金とカードを同時に失わない配置にすることが、管理の要点です。
Q. GCashなどのキャッシュレス決済は必要ですか
短期の留学では必須ではありません。フィリピンではGCashやMayaといったQRコード決済が普及していますが、利用にはアカウント登録や本人確認の条件があり、外国人や短期滞在者がそのまま使えるとは限りません。まずは現金とカードの2本立てで日常の支払いには十分対応できます。長期滞在で必要になった場合は、登録条件を確認したうえで検討してください。
Q. 日本から持ち込める現金に上限はありますか
外貨は合計10,000米ドル相当を超える場合に申告が必要とされ、ペソ現金の持ち込み・持ち出しにも上限に関するルールがあります。通常の留学で持ち歩く範囲を超えることはまずありませんが、多額の現金を持ち運ぶ予定がある場合は、出発前にフィリピン中央銀行(BSP)や税関の公式案内で最新の条件を確認してください。
まとめ
お金の持ち方の正解は「1つの手段に寄せないこと」です。到着分は少額を事前に、本命は市内の両替所で、予備としてカード2枚。この3層で、レートの損と現金不足・紛失のリスクを同時に抑えられます。留学生のミカタの無料相談では、出発前の準備として、現地費用の支払いタイミングと合わせてご案内しています。不安な点は公式LINEからご相談ください。
この記事のまとめ
- お金の持ち方の正解は「1つの手段に寄せないこと」です。
- 到着分は少額を事前に、本命は市内の両替所で、予備としてカード2枚。
- この3層で、レートの損と現金不足・紛失のリスクを同時に抑えられます。
- 留学生のミカタの無料相談では、出発前の準備として、現地費用の支払いタイミングと合わせてご案内しています。
(本記事の内容は公開情報をもとにした一般的な目安です。レート・手数料は金融機関や時期で変動します)
情報確認日:2026年11月7日(為替レート・手数料は変動情報のため、本記事では具体的なレート数値を断定せず、仕組みと判断基準を中心に解説しています)
あなたの期間・予算での正確な費用は、内訳つきの費用プランでご案内します。
LINEで費用プランを相談する